Ruske banke idu ka rekordnoj godini po dobiti od 51 milijarde dolara zbog rastućih gubitaka korporativnih kredita
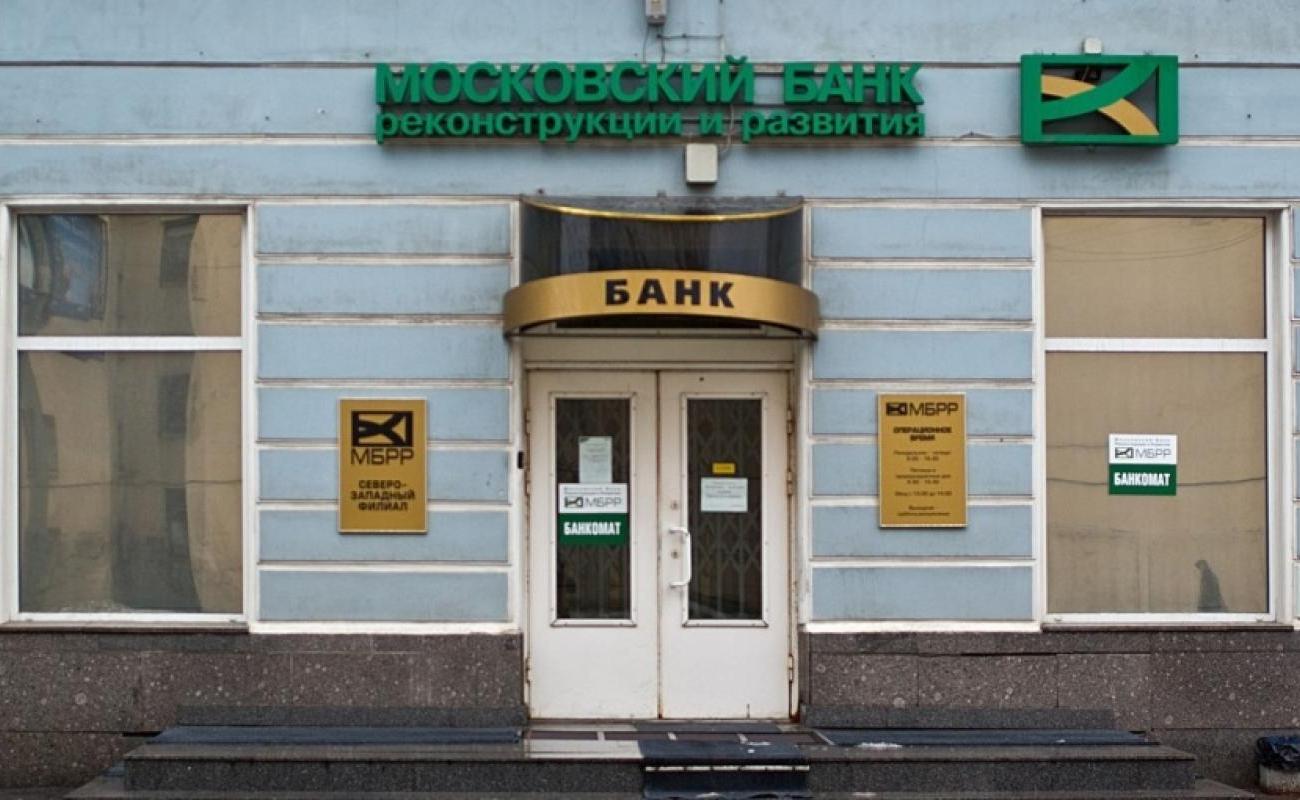
Ruske banke se kreću ka svojoj do sada najvećoj dobiti, ali regulator koji je upravo podigao prognozu dobiti, također, upozorava na loše korporativne kredite koji rezultiraju poboljšanjem dobiti banaka.
Centralna banka Rusije (CBR) podigla je svoju prognozu neto dobiti bankarskog sektora za 2026. godinu za 0,5 biliona rubalja (5,8 milijardi dolara) 2. septembra, na raspon od 3,9 biliona rublji (45,1 milijarda dolara) do 4,4 biliona rublji (50,9 milijardi dolara), nakon što se neto kamatna marža sektora proširila za 0,4 procentna poena (pp) u odnosu na prethodni kvartal (q/q) na 5,5 posto u drugom kvartalu 2026. godine.
To je treće povećanje prognoze ove godine. Regulator je otvorio 2026. godinu očekujući da će sektor zaraditi između 3,1 biliona rubalja (35,9 milijardi dolara) i 3,6 biliona rubalja (41,6 milijardi dolara), dva puta je tokom proljeća i ljeta povećao raspon na 3,4 biliona rubalja (39,3 milijarde dolara), a zatim na 3,9 biliona rubalja (45,1 milijardi dolara). Sada je Banka Rusije prognozu povećala treći put. Gornja granica novog raspona bi premašila 3,8 biliona rubalja (43,9 milijardi dolara) koje je sektor zaradio u 2024. godini, svojoj najboljoj godini u historiji, i na neki način premašila 3,5 biliona rubalja (40,5 milijardi dolara) koje je zaradio u 2025. godini.
Ali sliku zamagljuje pritisak visokih troškova zaduživanja. Tri godine državnog kreditiranja industrije povezane s ratom počinju se pojavljivati kao kreditni gubici upravo u trenutku kada vlastiti ciklus popuštanja CBR koja bankama daje jeftinije finansiranje. Poboljšanje mjeri drugi efekat. Ne uklanja prvi, zbog čega su broj profita i upozorenje o rezerviranjima stigli u istom dokumentu.
Prema podacima Centralne banke Rusije, 1. augusta je u Rusiji bila 301 operativna banka - 212 s univerzalnom licencom, a 89 s osnovnom - s imovinom vrijednom oko 90 posto BDP-a. Novac u tom sistemu ostvaruje samo nekolicina banaka. Većina ruskih banaka su sitne banke.
Marža koju su kreirala smanjenja kamatnih stopa
Nakon posljednjeg smanjenja kamatne stope od strane Centralne banke Rusije (CBR) na 14 posto, troškovi finansiranja pali su za 0,9 pp u odnosu na prethodni kvartal u drugom kvartalu 2026. godine, jer su kratkoročni depoziti stanovništva i preduzeća ponovo procijenjeni, dok su prinosi na imovinu pali za umjerenijih 0,4 pp. Razlika između te dvije brojke predstavlja povećanje kamatne stope. Kamatne stope na kredite stanovništva su pale samo neznatno, tako da se marža koju sektor zarađuje na toj razlici proširila na 5,5 posto.
CBR je povećao svoju prognozu neto kamatne marže za cijelu godinu na 4,9 do 5,1 posto nakon što je smanjio rezultate za prvu polovinu 2026. godine. Prognozu troškova rizika za preduzeća ostavio je na 1,3 do 1,7 posto, a raspon rizika za maloprodaju na 2,2 do 2,6 posto.
Ti jeftiniji depoziti su direktan proizvod politike. Referentna kamatna stopa pala je sa ratnog vrhunca od 21 posto na 14 posto, gdje se nalatila od smanjenja za četvrtinu procentnog poena 24. jula, dok su cijene još uvijek ubrzavale, a ne usporavale. Anton Tabak, glavni ekonomista u rejting agenciji Expert RA, smatra da ove godine nije preostalo više od pola procentnog poena ublažavanja, najvjerovatnije u dva koraka od po četvrtinu poena. Odbor se ponovo sastaje 11. septembra.
Gdje se kreću gubici
Korporativni trošak rizika porastao je za 0,7 pp u odnosu na prethodni kvartal na 1,3 posto u drugom kvartalu 2026. godine, jer su banke priznale veće gubitke na kreditima industrijskim kompanijama. Maloprodaja je krenula u suprotnom smjeru, pavši za 0,8 pp na 2,2 posto zbog boljeg kvaliteta neosiguranih potrošačkih kredita, a CBR očekuje da će se upravo na korporativnoj strani stanje nastaviti pogoršavati tokom druge polovine 2026. godine.
Glavne brojke zaostalih obaveza i dalje izgledaju dobro. Udio dospjelih korporativnih kredita pao je za 0,1 pp u odnosu na prethodni mjesec na 3,5 posto u julu, dok su dospjeli krediti maloprodaji ostali na 5,8 posto.
Ali, kada se posmatra u cjelini mjera je manje ugodna. Podaci CBR-a za 11 mjeseci 2025. pokazuju da nenaplativi krediti čine 11 posto ukupnog portfelija, ili 10,4 biliona rubalja (120,3 milijarde dolara), a konsultantska kuća Kept procijenila je da oko 15 posto korporativnih portfelija banaka - otprilike 13 biliona rubalja (150,3 milijarde dolara) - treba složeno restrukturiranje. Produženje rokova dospijeća za jednu do tri godine, s periodom odgode tokom kojeg zajmoprimac plaća dvije trećine kamate ili manje, bio je alat za restrukturiranje po izboru u 2025. godini. Kredit pod tim uslovima nije dospio.
Veliki dio izloženosti je namjerno izgrađen. Promsvjazbank, državni zajmodavac predstavljen kao finansijska okosnica ratne ekonomije, objavio je gubitak od 19,2 milijarde rubalja (222 miliona dolara) za 2025. godinu nakon što je otprilike utrostručio svoje rezervacije - prvi gubitak za cijelu godinu u velikoj ruskoj banci od invazije i u jedinoj instituciji čiji je kreditni portfolio najbliži izvođačima radova u oblasti odbrane.
Sberbank je i dalje najveći dio odgovora
Sberbank, državni zajmodavac koji rutinski ostvaruje lavovski dio profita sektora, objavio je rekordni neto profit prema IFRS-u od 1,01 bilion rubalja (11,7 milijardi dolara) u prvoj polovini 2026. godine, što je porast od 19 posto u odnosu na prethodnu godinu, uz povrat na kapital od 24,2 posto i neto kamatnu maržu od 6,5 posto - što je cijeli procentni poen iznad sektora. Njegov vlastiti trošak rizika pao je na jedan posto u drugom kvartalu 2026. godine zbog boljeg kreditnog kvaliteta u novim kreditima za stanovništvo.
Dioničari su odobrili rekordnu dividendu od 850,2 milijarde rubalja (9,8 milijardi dolara) za 2025. godinu, što je polovina profita banke prema IFRS-u za tu godinu. Više od polovine isplate ide vladi, koja drži 50 posto plus jednu dionicu putem Nacionalnog fonda za bogatstvo, a ministarstvo finansija je za 2026. godinu planiralo 397,5 milijardi rubalja (4,6 milijardi dolara) prihoda od dividendi Sberbanke.
VTB, drugi najveći zajmodavac, povećao je neto dobit za sedam mjeseci 2026. prema ruskim računovodstvenim standardima za 1,6 puta u odnosu na prethodnu godinu na 291,9 milijardi rubalja (3,4 milijarde dolara). Iza ova dva državna giganta nalaze se Gazprombank, zajmodavac povezan s plinom kojeg je Zapad sporo sankcionirao, privatni sektor Alfa-Bank, Sovcombank, online zajmodavac T-Bank, MTS Bank, državna stambena agencija DOM.RF i Bank Saint Petersburg. Navedena imena trguju se na Moskovskoj berzi, kojoj strani investitori nisu mogli pristupiti od 2022. godine - tako da je procjena vrijednosti sektora u potpunosti određena domaćim novcem.
Kapital je mjesto gdje se vidi pritisak
Ukupni koeficijent adekvatnosti kapitala sektora pao je za 0,5 pp mjesečno na 13,5 posto u julu nakon što su banke akumulirale 0,9 biliona RUB (10,4 milijarde USD) dividendi. (Obavezni minimum je 10 posto). Renaissance Capital, na osnovu podataka CBR-a i bankarskih izvještaja, procijenio je pad na 0,6 pp i protumačio ga kao efekat distribucije, a ne kao neko šire pogoršanje operativnih performansi.
Razlika između pojedinačnih banaka je velika. Koeficijent Sberbanke pao je za 1,4 pp na 13,2 posto nakon isplate; VTB-ov je pao za 0,1 pp na 9,7 posto te je najmanj od velikih zajmodavaca i manje od polovine Bank Saint Petersburga sa 19,8 posto. MTS Bank je pala za 0,1 pp na 12,4 posto, a DOM.RF za 0,3 pp na 11,6 posto, dok je Sovcombank neznatno porastao na 11,1 posto, a T-Bank se zadržao na 12,5 posto. Sektor koji isplaćuje rekordne dividende na rastuće korporativne troškove rizika troši rezervni dio koji bi mu kasnije mogao trebati.
Na čemu se zasniva prognoza
Kreditiranje doprinosi. Rast kredita ubrzao se na 1,2 posto mjesečno u julu i 5,3 posto od početka godine, pri čemu je korporativno zaduživanje poraslo za 1,3 posto mjesečno, dok je maloprodaja usporila na 0,8 posto. Hipoteke su slaba tačka: nova emisija pala je za 25 posto mjesečno, a udio subvencioniranih od strane države pao je za 13 procentnih poena na 52 posto, što je najniže od sredine 2023. godine.
Banke su samo u julu zaradile 443 milijarde rublja (5,1 milijardu dolara), što je porast od 18 posto mjesečno i 12 posto godišnje, čime je ukupan iznos za 7M26 dostigao 2,8 biliona rublja (32,4 milijarde dolara), što je porast od 32 posto godišnje, uz povrat na kapital od 22 posto. Na godišnjem nivou, to je već unutar novog prognoziranog raspona bez snažne druge polovine godine.
Dakle, rekordna godina se zasniva na dvije stvari koje se istovremeno održavaju: troškovi finansiranja nastavljaju padati brže od prinosa imovine, što bi donijela još dva smanjenja od četvrtine procentnog poena, i ostanak korporativnih rezervacija unutar raspona od 1,3 do 1,7 posto. CBR je upravo obavijestio tržište da očekuje da će se testirati ovo drugo smanjenje.